印刷機の修繕費と資本的支出|オーバーホールの判定手順
入力は、AIエージェントに。提案と制作に、もっと時間を。
注文書や仕様の連絡から、AIが必要な情報を読み取り、登録をサポート。
 印刷HUB
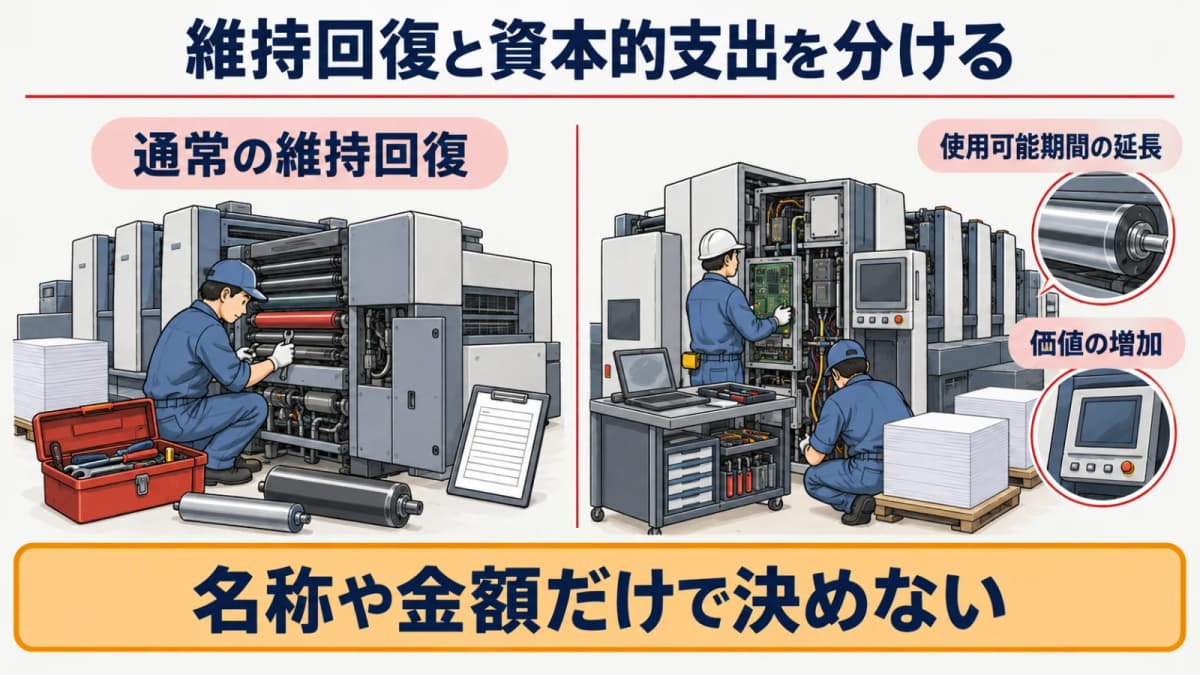
印刷機の修理費は名称や金額だけで決めず、通常の維持回復か、使用可能期間の延長・価値増加かを、見積明細と作業内容から判定します。
ローラー交換、制御装置の更新、オーバーホールという呼び方だけでは、税務上の区分は決まりません。施工前の故障状態と工事目的、施工後に何が変わったかを技術資料と一緒に残し、経理と税理士が同じ事実を確認できる状態にすることが重要です。
修繕費と資本的支出の違い
維持回復と価値増加を分ける考え方
国税庁「No.5402 修繕費とならないものの判定」は、固定資産の維持管理や原状回復のために要したと認められる部分を修繕費として示しています。一方で、使用可能期間を延長させたり、価値を増加させたりする部分に対応する金額は資本的支出となります。修理、改良、オーバーホールという名目ではなく、支出の実質で確認する考え方です。
法人税法施行令第132条も、名称を問わず、通常の管理又は修理をした場合に予測される使用可能期間を延長する部分、又は価額を増加させる部分に対応する金額を資本的支出として定めています。印刷機の工事では、一件の請求書を見ただけで結論を急がず、どの部分が何のために施工されたかを確かめます。 出典: 法人税法施行令 第132条
判定に必要な事実の早見表
判定を相談するときは、金額の合計だけでなく、施工前後の事実をまとめます。下表は結論を自動的に出すものではなく、経理・設備・税理士が同じ資料を見て確認するための整理項目です。
| 確認する事実 | 残す資料の例 |
|---|---|
| 故障状態と工事目的 | 点検記録、作業依頼、施工前の写真 |
| 交換部品と仕様 | 見積明細、部品表、メーカー資料 |
| 施工前後の機能・能力 | 作業報告書、試運転記録、品質記録 |
| 使用可能期間・価値への影響 | 技術説明、保守会社の所見、相談記録 |
| 定期性と過去の実績 | 保全計画、過去の工事履歴 |
この一覧に、設備名、製造番号、工事日、見積番号を加えると、複数台の印刷機の費用を取り違えにくくなります。資料が不足している場合は、請求書を受け取った後ではなく、施工前や見積段階で保守会社に確認する運用へ戻します。
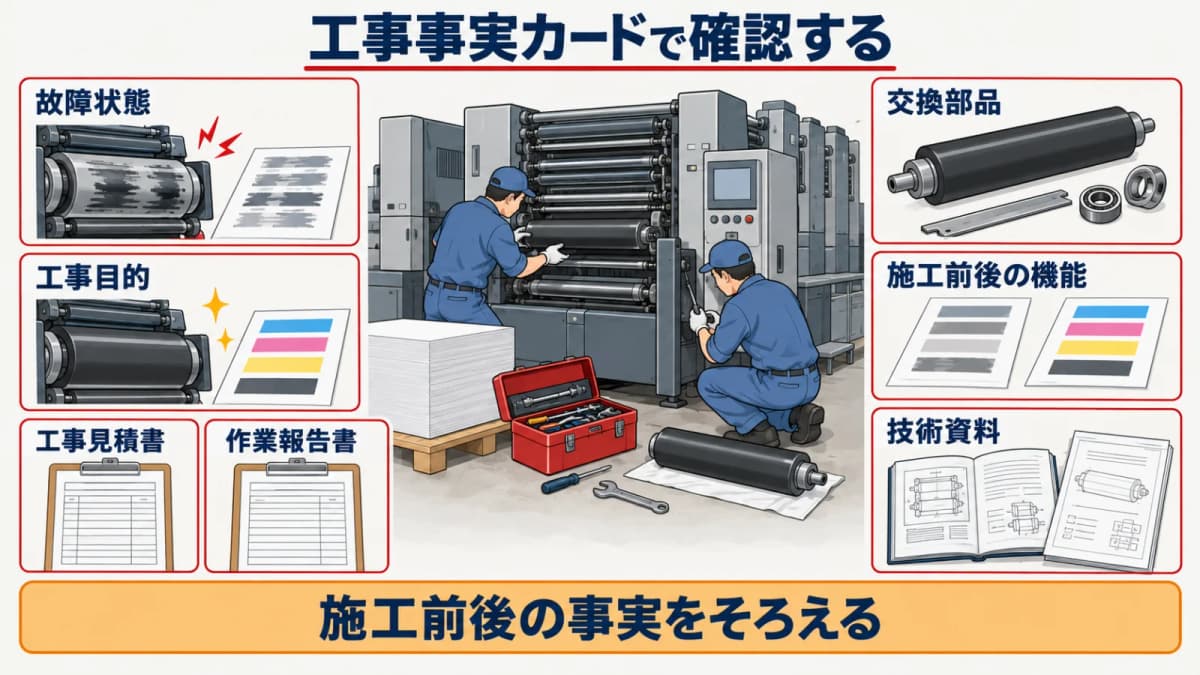
印刷機の工事内容を整理する手順
故障状態と工事目的を作業前に残す
作業前には、どの症状を回復させるための工事かを具体的に記録します。たとえば、印刷品質のばらつき、給紙不良、既存部品の摩耗といった状態を、設備名、発生日、点検結果と結び付けます。「予防保全」「更新」といった短い名称だけでは、後から工事の目的を判断しにくくなります。
見積依頼時に、元の機能へ戻すための作業と、新しい機能を加える作業を区別して見積もるよう依頼します。施工範囲が分かれていれば、部品ごとに根拠を確認しやすく、経理へ渡す説明も明確になります。
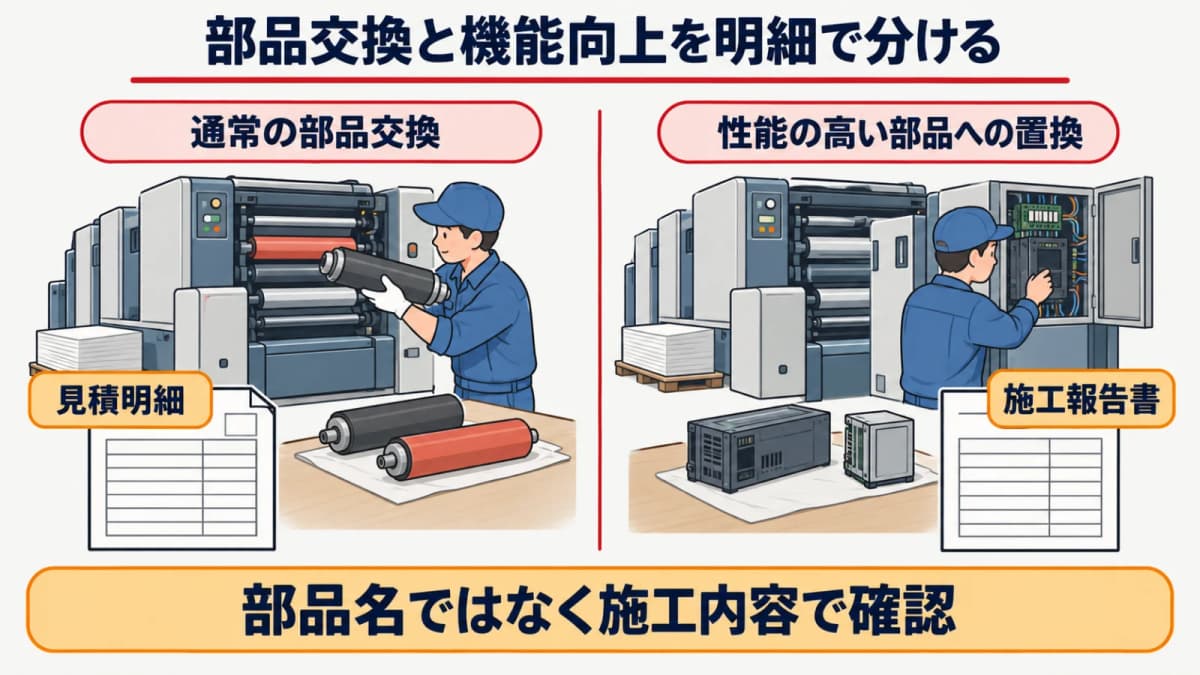
部品交換と機能向上を見積明細で分ける
交換する部品が同じ名称でも、通常の交換か、より高い性能の部品への置換かで、確認すべき事実は異なります。国税庁「No.5402 修繕費とならないものの判定」も、機械の部分品を特に品質や性能の高いものに取り替えた場合には、通常の取替えを超える部分を資本的支出として扱う例を示しています。
工事見積は、本体部品、制御装置、設置・調整、試運転、保守作業などを可能な範囲で分けてもらいます。見積明細と請求明細が変わった場合は、その理由と追加作業を追記し、総額だけを更新して施工内容の差を失わないようにします。
施工後の能力・品質・使用期間の変化を確認する
施工後は、故障が解消したかだけでなく、施工前にできなかった処理が可能になったか、品質・能力・使用可能期間にどのような変化があったかを確認します。性能が上がったという印象ではなく、作業報告書、仕様書、試運転記録に書かれた事実を残すことが大切です。
オーバーホールやローラー交換を一律に修繕費又は資本的支出へ分類することはできません。施工前後の資料と工事目的をそろえ、個別の事実に基づき、税理士へ相談する手順を標準にしてください。
会計判断と原価反映をつなぐ方法
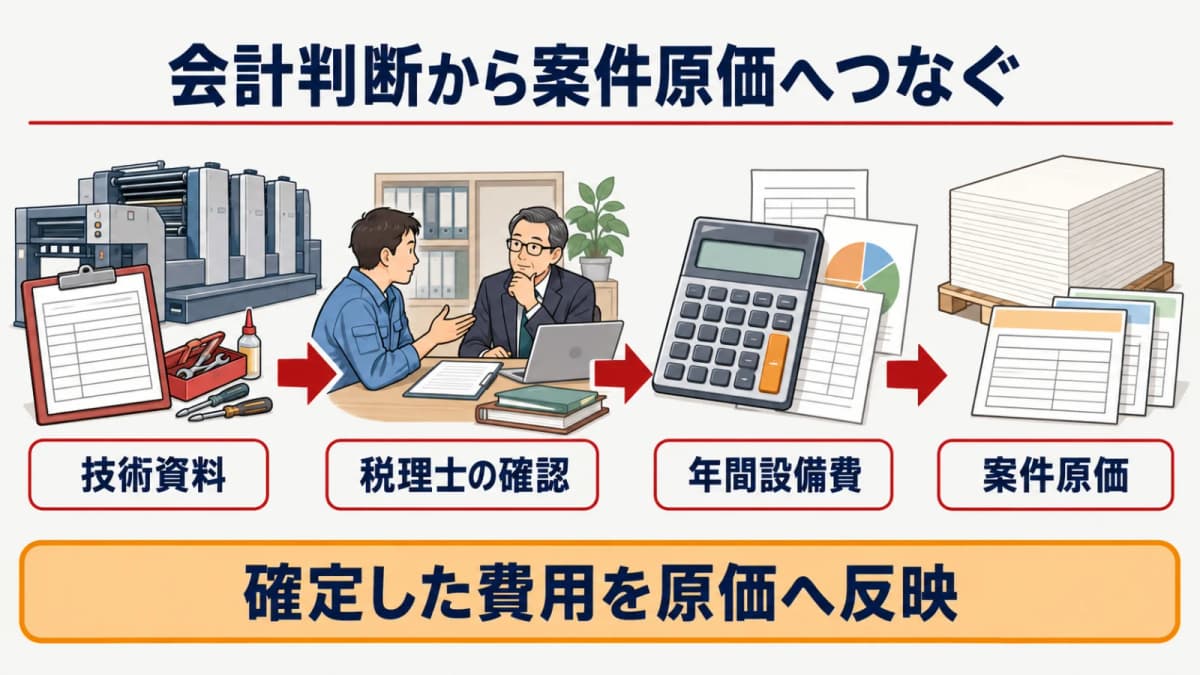
請求書だけでなく技術資料を経理へ渡す
経理が受け取る資料を請求書だけにすると、工事の目的や部品の違いを確認できません。見積書、作業依頼、点検記録、部品仕様、施工報告書、施工前後の写真を、設備と工事ごとに束ねて渡します。技術資料は税務判断そのものではありませんが、判断の前提となる事実を説明する材料になります。
印刷機の耐用年数の区分や取得時の資料も、必要に応じて合わせて確認します。印刷機の耐用年数を参照し、設備の名称だけでなく用途と構成を把握しておくと、工事内容との関係を見直しやすくなります。
税理士の判定と根拠を設備別に残す
税理士への相談では、結論だけでなく、どの工事のどの資料を基に確認したかを設備別に残します。修繕費と資本的支出の判断は、施工の実質に基づくため、翌年に同じ部品を交換した場合でも、前回と同じ結論になるとは限りません。過去の結論をそのまま流用せず、今回の工事内容と比べます。
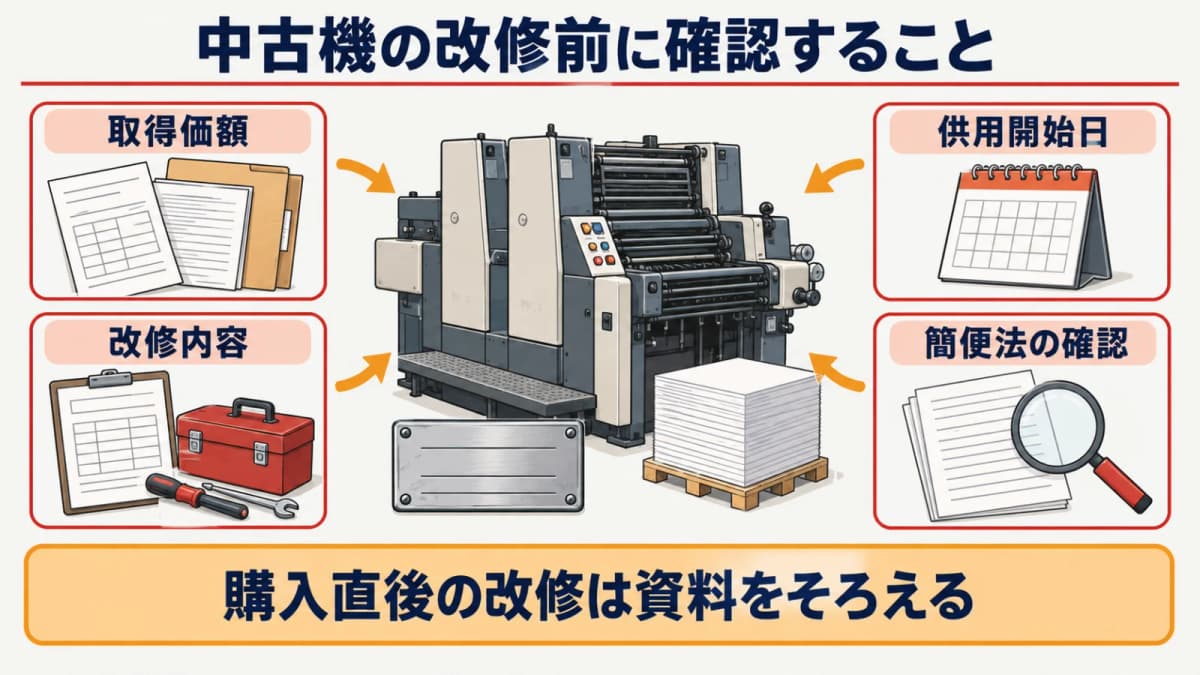
中古機の購入直後に改修を行った場合は、取得価額と資本的支出の関係を追加で確認します。印刷会社の中古印刷機の耐用年数で、簡便法を検討する前に確認する項目も整理できます。
確定した費用を年間設備費へ反映する
会計側で確定した費用は、年間の設備費として見積や原価管理の検討材料になります。税務上の判定と、案件別の原価へどう配賦するかは目的が異なるため、計算の根拠、対象期間、配賦方法を別に残します。修繕直後の一件の費用だけで、すべての案件単価を決めないように注意してください。
印刷HUBでは、外部で確認して配賦した費用を品目マスタの標準原価へ入力し、案件に配賦した実績額を商品行のその他原価として記録できます。固定資産判定や税額計算の専用機能ではないため、確定前の数値を入力の根拠にしない運用が必要です。印刷の原価管理と印刷の積算と料金計算も参考にしてください。
年間設備費へ反映する際は、工事が行われた年だけの費用なのか、複数年の見積前提に影響するのかを分けて確認します。更新した単価には、対象設備、配賦期間、会計側で確定した日を付け、次回の見積改定で同じ費用を重ねて入れないようにします。
よくある質問(FAQ)
金額が大きいと必ず資本的支出ですか
いいえ、金額が大きいことだけで必ず資本的支出になるわけではありません。国税庁「No.5402 修繕費とならないものの判定」は、修繕費かどうかを名目ではなく実質で判定するとしています。通常の維持回復か、使用可能期間の延長又は価値増加に当たるかを、工事内容と資料から確認してください。
オーバーホールは修繕費になりますか
オーバーホールという名称だけでは決まりません。どの不具合を回復したのか、部品を通常品とどう交換したのか、施工後に能力や使用可能期間がどう変わったのかを確認します。国税庁「No.5402 修繕費とならないものの判定」と法人税法施行令第132条を確認起点に、施工実態を税理士へ提示しましょう。
ローラー交換はすべて修繕費ですか
すべて修繕費とはいえません。通常の維持回復のための交換か、性能や価値を高める部品への置換を含むかを、交換理由と部品仕様で確認します。ローラーという部品名だけで処理せず、施工前の状態、見積明細、施工後の変化を設備ごとに残し、個別に判断してください。
中古機の購入直後の改修はどう扱いますか
中古機を事業の用に供するための改修は、取得価額、資本的支出、耐用年数の確認に関係します。国税庁「No.5404 中古資産の耐用年数」は、資本的支出が取得価額の50%に相当する金額を超える場合の簡便法の扱いを案内しています。購入価格、改修内容、供用開始日をそろえて税理士へ相談してください。 出典: 国税庁「No.5404 中古資産の耐用年数」
印刷会社の業務は「印刷HUB」でまとめてラクにできます
- 見積・再版:用紙・印刷・加工の積算と、版番号ごとの前回仕様・価格の保存
- 工程管理:プリプレス→印刷→加工→納品の進捗をボードで確認
- 原価・請求:案件ごとの粗利と、月次請求から入金の消し込みまで
まとめ
施工前後の事実を会計判断へ渡すことが、印刷機の修繕費と資本的支出を整理する基本です。名称や総額だけで決めず、故障状態、工事目的、部品仕様、施工後の能力・品質・使用可能期間の変化を記録します。税理士の確認後に、確定した設備費だけを見積・案件原価へ反映してください。
税務判定は税理士へ確認し、確定した設備費を見積・案件原価へ反映したい印刷会社は、お問い合わせから印刷HUBへご相談ください。
まずは無料で製品を体験してください
見積・工程・再版の管理から、原価・請求・入金までこれ1つで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。