印刷会社の中古印刷機の耐用年数|簡便法の計算手順と適用前チェック
入力は、AIエージェントに。提案と制作に、もっと時間を。
注文書や仕様の連絡から、AIが必要な情報を読み取り、登録をサポート。
 印刷HUB
印刷会社が中古取得する事業用の印刷機の耐用年数は、使用可能期間を合理的に見積もるのが原則で、見積りが困難な場合は法定耐用年数と経過年数から簡便法を検討します。
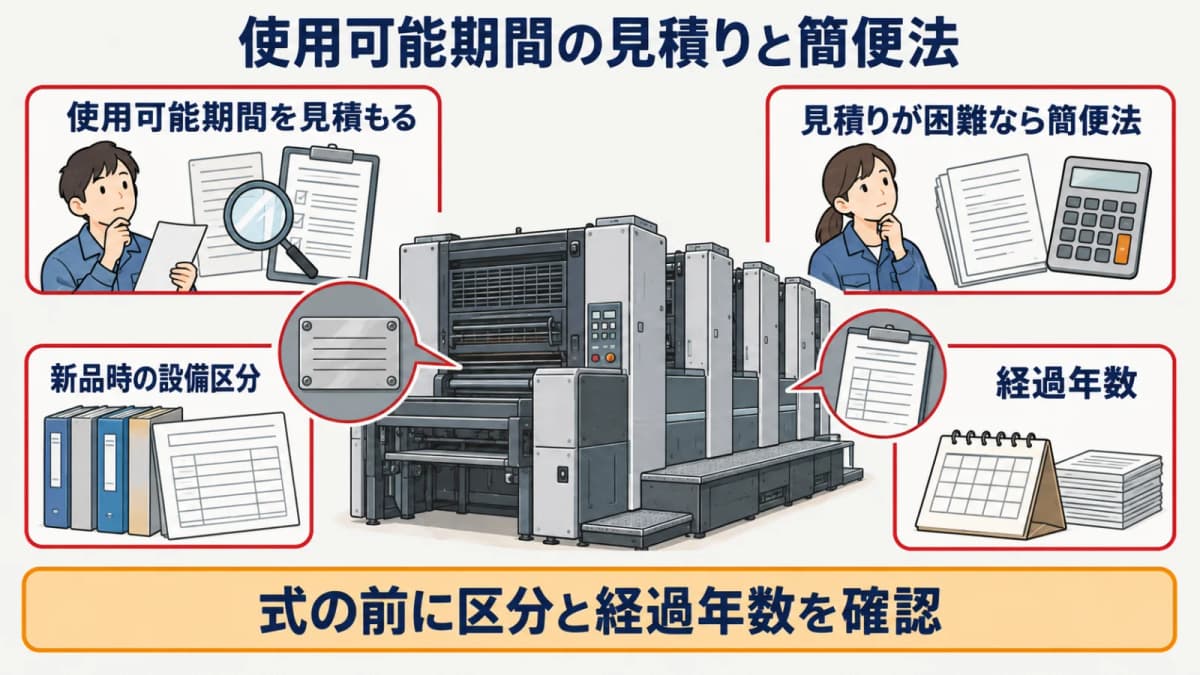
事務用の複合機ではなく、印刷物の製造に使う中古の事業用印刷機を対象に、購入前から供用開始までにそろえる情報を整理します。製造年や改修の有無が不明なまま式だけを使うと、前提が崩れるため、新品時の設備区分、経過年数、改修費、取得価額を先に確認しましょう。
中古印刷機の耐用年数と簡便法とは
使用可能期間の見積りが原則となる理由
減価償却資産の耐用年数等に関する省令第3条では、中古資産を事業の用に供した後の使用可能期間として見積もられる年数によることができます。中古印刷機は、製造年が同じでも、保守履歴、稼働状況、部品供給、改修内容、用途によって今後使える期間が異なるためです。
ただし、使用可能期間を見積もることが困難な場合には、同条の簡便法を検討できます。簡便法は中古品なら自動的に選べる近道ではなく、見積りの可否と設備の前提を確認したうえで使う方法です。税務上の取扱いは、国税庁「No.5404 中古資産の耐用年数」と税理士への確認を起点にしてください。
全部経過・一部経過の計算式比較表
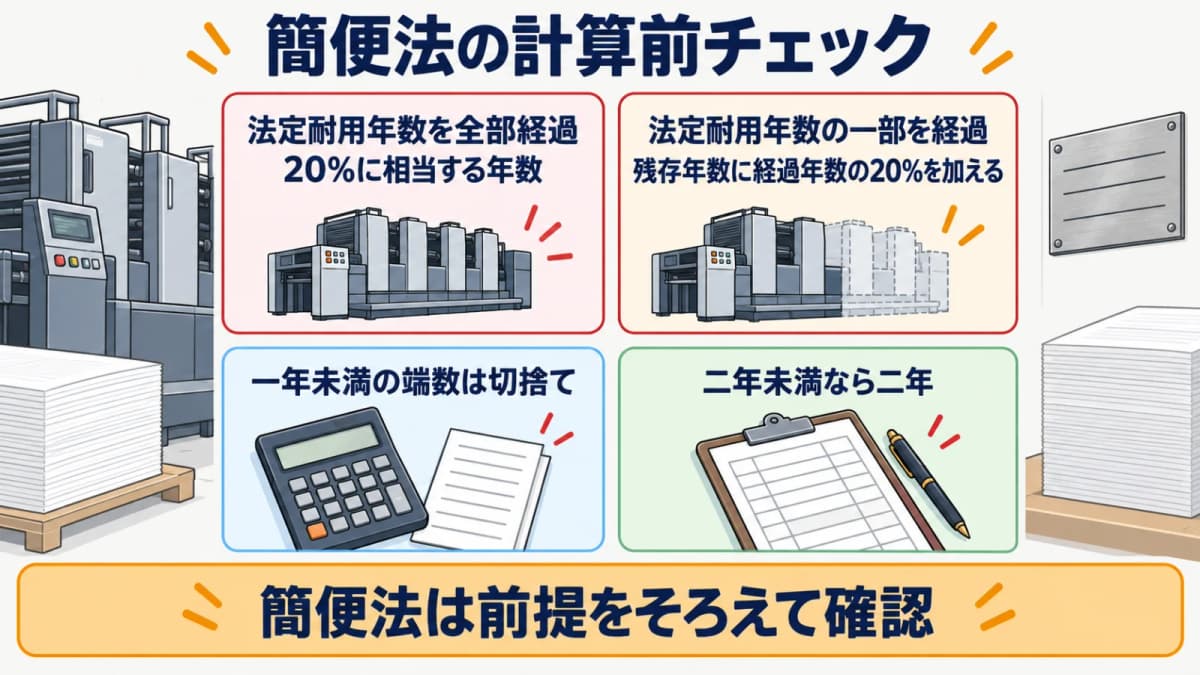
簡便法では、新品時の法定耐用年数を全部経過したか、一部を経過したかで計算式が異なります。計算の結果に一年未満の端数があるときは切り捨て、二年に満たないときは二年とする点も、国税庁「No.5404 中古資産の耐用年数」で確認できます。
| 経過状況 | 簡便法で確認する年数 | 出典 |
|---|---|---|
| 法定耐用年数を全部経過 | 法定耐用年数の20%に相当する年数 | 国税庁 No.5404 |
| 法定耐用年数の一部を経過 | 法定耐用年数から経過年数を引き、経過年数の20%を加えた年数 | 国税庁 No.5404 |
| 共通の処理 | 一年未満の端数は切捨て、二年未満なら二年 | 国税庁 No.5404 |
| 出典: 国税庁「No.5404 中古資産の耐用年数」 |
この表だけでは、どの印刷機の法定耐用年数を使うかは決まりません。デジタル印刷システム設備、製本業用設備、その他の印刷業又は印刷関連業用設備など、新品時の区分を確認することが先です。
簡便法を使う前に確認する手順
新品時の設備区分と法定耐用年数を確定する
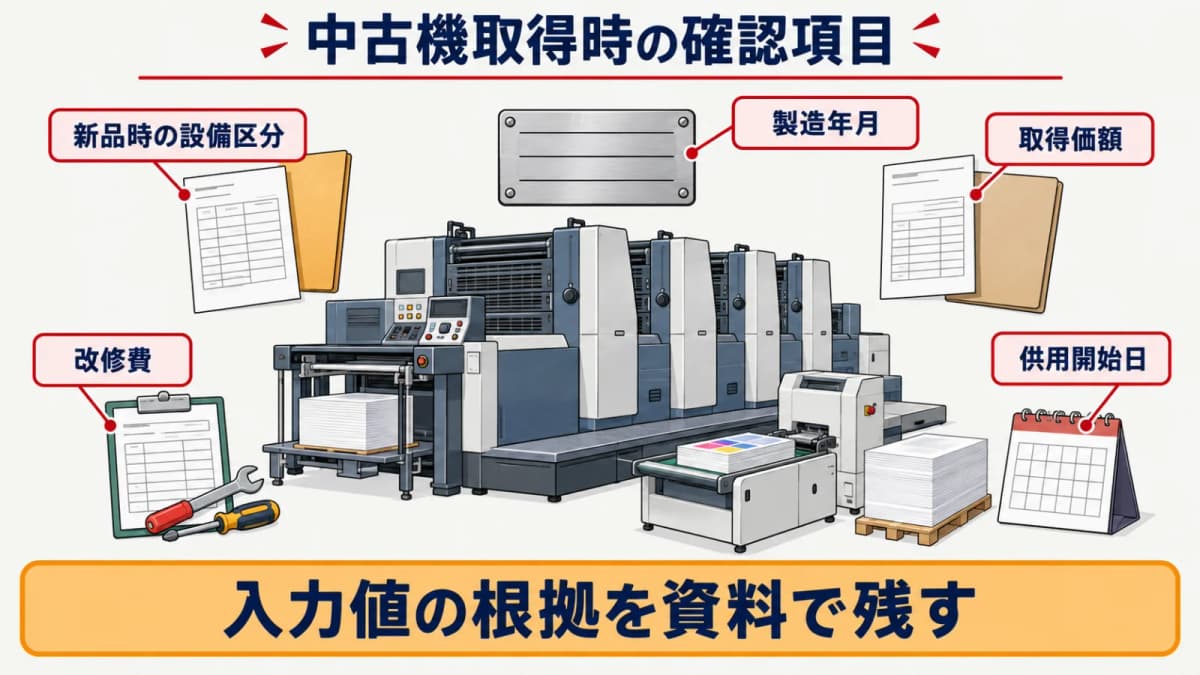
中古取得でも、計算の起点は新品時にどの設備区分に当たるかです。印刷業又は印刷関連業用設備では、減価償却資産の耐用年数等に関する省令別表第二に、デジタル印刷システム設備4年、製本業用設備7年、その他の設備10年などの細目があります。購入時の通称ではなく、主用途と工程から候補を絞ります。 出典: 減価償却資産の耐用年数等に関する省令 別表第二
中古の事業用印刷機を、器具備品としての事務用複合機と同じ前提にしないことも重要です。本体、周辺機器、製本設備の構成を仕様書で分け、設備区分の確認は印刷機の耐用年数も参照しながら、取得資料を添えて税理士へ相談してください。
製造から取得までの経過年数を確認する
経過年数は、売買時の説明だけで決めず、銘板、製造番号、売買契約書、点検記録、旧所有者の資料など、確認できる根拠を集めて整理します。製造年月、取得日、据付日、事業の用に供した日を一つの日付にまとめると、どの年数を式に使ったかが分からなくなります。
製造年月が不明な場合は、推測した数字で計算を進めず、確認できた事実と未確認事項を分けます。メーカー情報や売買資料を追加で確認し、根拠が不足する場合は税務専門家に相談することが、安全な前提の置き方です。
取得時の改修費と取得価額を照合する
中古資産を事業の用に供するために支出した資本的支出の金額が、取得価額の50%に相当する金額を超える場合、簡便法による耐用年数の算定はできないと国税庁「No.5404 中古資産の耐用年数」は案内しています。購入価格と、据付・改修・部品交換の内容を、請求書の総額だけでなく明細単位で照合してください。 出典: 国税庁「No.5404 中古資産の耐用年数」
改修費が修繕費か資本的支出かは名称で決まるものではありません。工事の目的、施工前後の機能、部品の仕様、使用可能期間や価値への影響を記録し、判断の根拠をたどれる資料として税理士へ渡せる形にします。
計算根拠を設備原価へ引き継ぐ方法
式・端数処理・最低年数を記録する
簡便法を使う場合は、新品時の法定耐用年数、経過年数、採用した式、計算結果、端数処理、最低二年の適用の有無を設備ごとに記録します。国税庁「No.5404 中古資産の耐用年数」は、全部経過なら法定耐用年数の20%、一部経過なら残存年数に経過年数の20%を加える方法を示しています。 出典: 国税庁「No.5404 中古資産の耐用年数」
記録には、使用可能期間を見積もることが困難とした理由も残します。後で数値だけが残ると、見積耐用年数を採用したのか、簡便法を採用したのか、どの資料に基づくのかを追えなくなります。
計算前の確認票には、新品時の区分、製造・取得・供用の年月、経過年数、改修費、取得価額、使用可能期間を見積もれるかを並べます。式の結果だけではなく、入力値を確認した資料を併記することで、税理士への相談や将来の見直しで前提を再現できます。
供用開始日と償却方法を会計側で確認する
耐用年数の算定は、その中古資産を事業の用に供した事業年度に行うことができると、国税庁「No.5404 中古資産の耐用年数」は示しています。取得日と供用開始日、採用する償却方法、会計処理は会計側で確認し、設備の運転開始記録と食い違いがないかを確かめます。
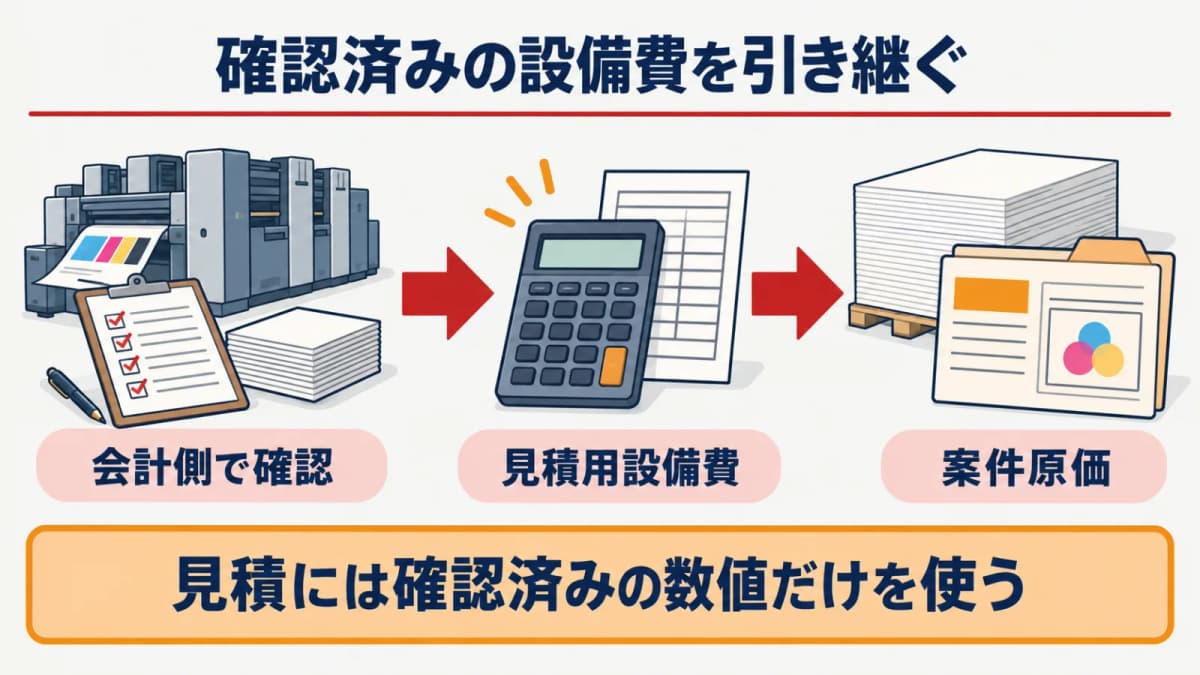
印刷HUBは中古資産の耐用年数や減価償却を計算する専用機能ではありません。税務上の計算、固定資産台帳、会計仕訳は会計側で管理し、見積や案件原価へ使う数値は確認済みのものに限る運用が必要です。
見積用設備費には確認済みの数値だけを使う
会計側で確認した単位当たりの償却費などは、見積用の設備費を検討する材料になります。ただし、耐用年数の式から直ちに個別案件の原価が決まるわけではありません。用紙代、外注費、設備費を分けて扱い、配賦方法と更新日を明確にしてから見積へ反映します。印刷の原価計算の基本では、変動費との分け方を確認できます。
印刷HUBでは、外部で配賦した単位当たりの設備費を品目マスタの標準原価へ入力したり、案件へ配賦した実績額を商品行のその他原価として記録したりできます。印刷の原価管理も参照し、入力する数字と会計側の根拠を分けて管理してください。
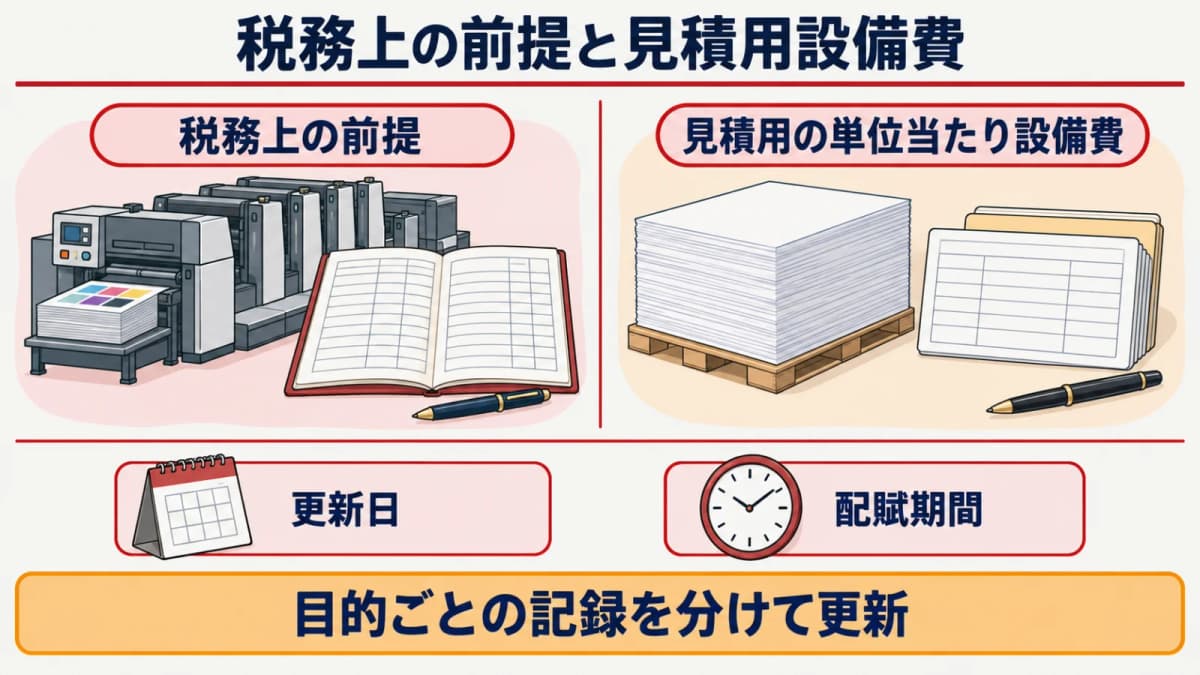
見積の根拠を更新した場合は、いつ、どの設備、どの配賦期間の数値を見直したかも残します。中古機の取得時に使った税務上の前提と、見積用の単位当たり設備費を同じ欄で上書きせず、それぞれの目的に合う記録として確認してください。
よくある質問(FAQ)
法定耐用年数を全部過ぎた機械は何年ですか
使用可能期間の見積りが困難で簡便法を使う場合、法定耐用年数を全部経過した中古資産は、法定耐用年数の20%に相当する年数で確認します。国税庁「No.5404 中古資産の耐用年数」では、一年未満の端数を切り捨て、その結果が二年に満たない場合は二年としています。設備区分と法定耐用年数が正しいことを先に確認してください。 出典: 国税庁「No.5404 中古資産の耐用年数」
一部だけ経過した場合はどう計算しますか
簡便法では、法定耐用年数から経過年数を引いた年数に、経過年数の20%に相当する年数を加えます。たとえば何年経過したかを使う前に、製造年、取得年、設備区分を根拠資料で確認することが必要です。計算後の一年未満の端数は切り捨て、二年未満なら二年とするルールも同時に記録しましょう。 出典: 国税庁「No.5404 中古資産の耐用年数」
購入時に大規模改修した場合も簡便法を使えますか
必ず使えるとはいえません。国税庁「No.5404 中古資産の耐用年数」は、その中古資産を事業の用に供するための資本的支出が取得価額の50%に相当する金額を超える場合、簡便法による算定はできないと案内しています。改修費の性質と金額、取得価額との関係を明細で確認し、税理士に相談してください。 出典: 国税庁「No.5404 中古資産の耐用年数」
製造年月が不明な中古機はどうしますか
まず銘板、製造番号、売買資料、点検記録、メーカー情報を集めます。確認できない経過年数を推測値として式へ入れるのではなく、何が確認済みで何が未確認かを記録し、税務専門家へ相談してください。中古機の売買時の説明と、実際の設備構成や改修履歴が一致するかも確認する必要があります。
印刷会社の業務は「印刷HUB」でまとめてラクにできます
- 見積・再版:用紙・印刷・加工の積算と、版番号ごとの前回仕様・価格の保存
- 工程管理:プリプレス→印刷→加工→納品の進捗をボードで確認
- 原価・請求:案件ごとの粗利と、月次請求から入金の消し込みまで
まとめ
区分・経過年数・改修費を先に確定することが、中古印刷機の耐用年数を確認する基本です。使用可能期間を合理的に見積もれるかを先に判断し、困難な場合にだけ新品時の法定耐用年数と経過年数で簡便法を検討します。取得時の資本的支出と供用開始日も、会計側で確認したうえで記録してください。
耐用年数と税務処理は税理士へ確認し、確定した設備費を見積・案件原価へ反映したい印刷会社は、お問い合わせから印刷HUBへご相談ください。
まずは無料で製品を体験してください
見積・工程・再版の管理から、原価・請求・入金までこれ1つで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。