印刷機の耐用年数|複合機との違いと設備区分早見表
入力は、AIエージェントに。提案と制作に、もっと時間を。
注文書や仕様の連絡から、AIが必要な情報を読み取り、登録をサポート。
 印刷HUB
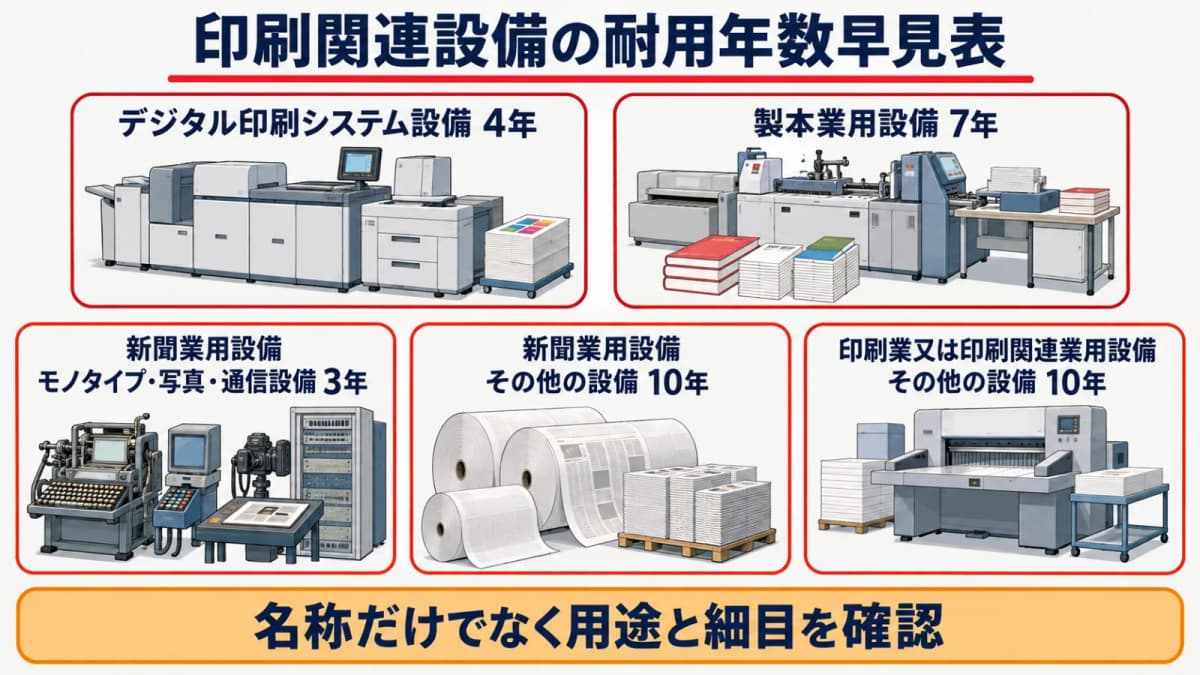
印刷機の法定耐用年数は一律ではなく、デジタル印刷システム4年、製本業用設備7年、その他の印刷業・印刷関連業用設備10年など、用途と設備区分で確認します。 出典: 減価償却資産の耐用年数等に関する省令
印刷会社が事業で使う印刷機は、事務用の複合機やプリンターと名称が似ていても、印刷業用設備として確認する場面があります。機種名だけで年数を決めず、主用途、工程、構成機器、取得資料をそろえてから、減価償却資産の耐用年数等に関する省令別表第二を確認しましょう。
印刷機の法定耐用年数とは
物理寿命・会計処理・法定耐用年数の違い
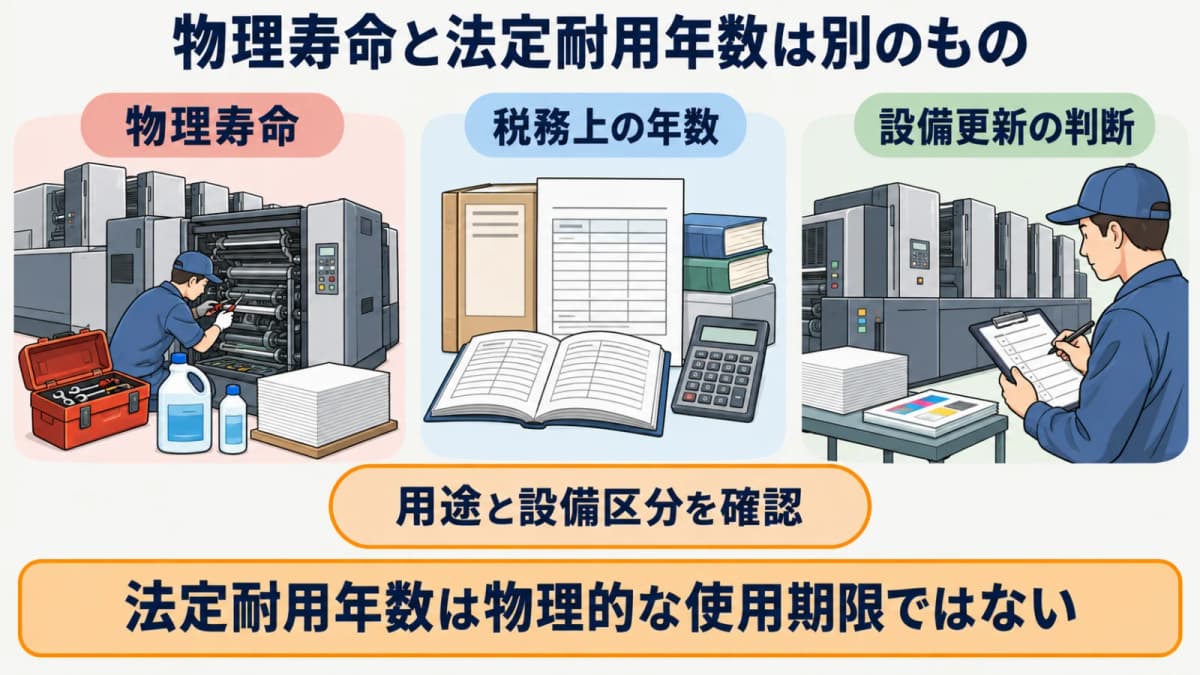
物理寿命は、保守状態や故障、安全性、部品供給などを踏まえて現場で使える期間を考える言葉です。これに対し法定耐用年数は、税務上の減価償却で用いる年数であり、法定耐用年数を過ぎた機械を使えなくする期限ではありません。
会計処理で必要な確認と、設備を更新する経営判断も同じではありません。印刷機の使用継続は保守担当や安全基準で判断し、税務上の区分と年数は取得資料と実際の用途から別に確認することで、目的の異なる記録を混ぜずに済みます。
印刷関連設備の耐用年数早見表
減価償却資産の耐用年数等に関する省令別表第二では、印刷業又は印刷関連業用設備を細目ごとに掲げています。下表は同表の年数を抜き出した早見表で、個別の設備がどこに該当するかを機種名だけで決める表ではありません。
| 区分 | 細目 | 法定耐用年数 |
|---|---|---|
| 印刷業又は印刷関連業用設備 | デジタル印刷システム設備 | 4年 |
| 印刷業又は印刷関連業用設備 | 製本業用設備 | 7年 |
| 新聞業用設備 | モノタイプ、写真又は通信設備 | 3年 |
| 新聞業用設備 | その他の設備 | 10年 |
| 印刷業又は印刷関連業用設備 | その他の設備 | 10年 |
| 出典: 減価償却資産の耐用年数等に関する省令 別表第二 |
新聞業用設備の細目と、一般の印刷業又は印刷関連業用設備の細目は分けて確認します。購入時の見積書、仕様書、カタログ、設置先の工程図をそろえると、どの区分を確認したかを後から説明しやすくなります。
候補が複数に見える設備は、最も似た名称を選ぶのではなく、どの工程で何を製造するための設備かを確認します。販売会社の見積書に書かれた名称と、実際に事業で使う目的がずれる場合もあるため、工程図と仕様書を同じ確認票に添えます。
自社設備の区分を確認する手順
設備名ではなく主用途と工程を整理する
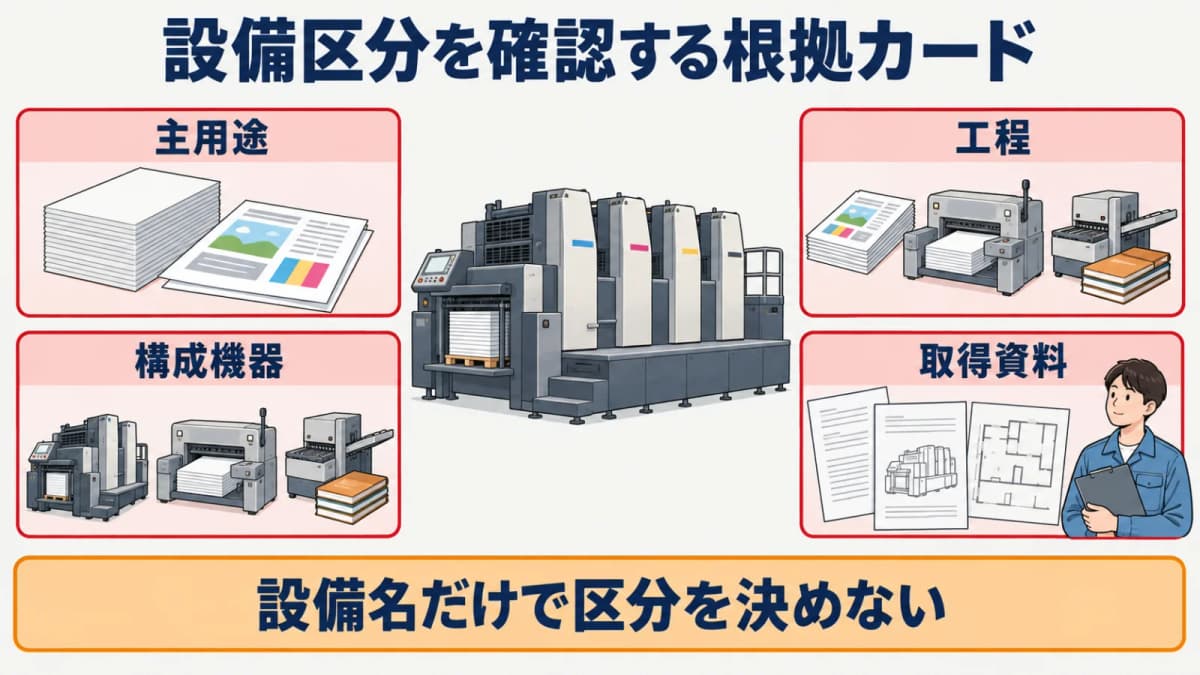
最初に、設備が刷版、印刷、加工、製本などのどの工程で何をするために使われるかを書き出します。「プリンター」「複合機」といった通称だけでは、器具備品としての事務機器なのか、印刷会社の事業用設備なのかを判別できません。事務用途の複合機と、印刷物を製造する事業用の印刷機を同じ年数に当てはめないことが出発点です。
設備台帳には、設備名に加えて主用途、工程、設置場所、製造番号、候補区分、確認日を残します。用途の説明を先に固めると、後で取得資料を見返した際に、販売名だけで分類した誤りに気付きやすくなります。
本体・周辺機器・製本設備の構成を確認する
印刷機を取得した場合、本体だけでなく給紙、断裁、製本、検査などの周辺機器が同時に含まれることがあります。請求書の一行の名称だけで一括して扱う前に、何が含まれているか、独立して使えるか、どの工程のための設備かを見積明細と仕様書で分けて確認します。
構成を整理する際は、設備名、主用途、工程、構成機器、取得日、事業の用に供した日、候補区分、確認者を一枚の確認票にします。購入後に追加した部品や改修費は取得時の構成と混同せず、修繕や資本的支出の確認資料として別に残すことが大切です。
省令表と取得資料を添えて税理士へ確認する
社内で候補区分を整理したら、省令別表第二、売買契約書、請求書、仕様書、設置時の資料を添えて税理士へ確認します。税務処理は、設備の主用途や取得の状況により判断が変わるため、年数だけを口頭で伝えるより、判断材料をまとめて渡すほうが確認しやすくなります。
確認結果には、採用した区分、確認した資料、相談日、判断した担当者を残します。後に中古取得、改修、設備更新を検討する場合も、最初の区分根拠があれば、同じ機械を異なる前提で計算するリスクを抑えられます。
耐用年数を設備原価へつなぐ方法
取得日と事業供用日を区別する
設備費を考える前に、契約日、納入日、検収日、実際に事業の用に供した日を分けて記録します。これらの日付は同じとは限らず、税務処理の確認に必要な情報です。現場で試運転をした時点と、通常の案件で使い始めた時点も、資料に沿って整理します。
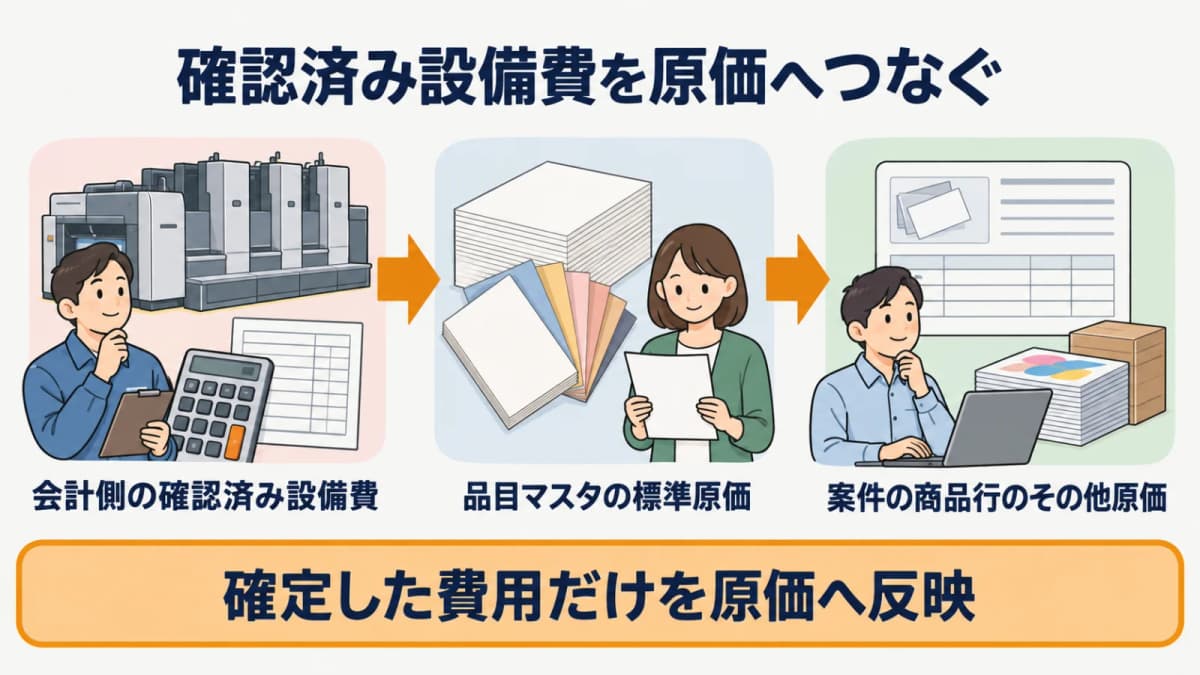
取得時の判断をそのまま見積の単価へ写すのではなく、会計側で確認した年間の設備費を管理会計用に扱います。設備取得の処理、減価償却の計算、税額の判断は印刷HUBの専用機能ではないため、会計側の確定値を使う前提を守りましょう。
減価償却費を年間設備費へ反映する
会計側で確定した減価償却費などの年間設備費は、設備を使う工程や数量に応じた見積の検討材料になります。用紙代や外注費のように案件ごとに直接増減する費用と、設備費を同じ欄で扱うと、単価の根拠が見えにくくなります。印刷の原価計算の基本も参照し、費目ごとの性質を分けてください。
案件ごとの採算を見直す際は、確定した設備費の扱いを含めて印刷の原価管理へつなげます。年数そのものを利益計算の答えにするのではなく、確認済みの年間費用をどの管理単位へ反映するかを決めることが重要です。
税務台帳と見積用の設備単価を分ける
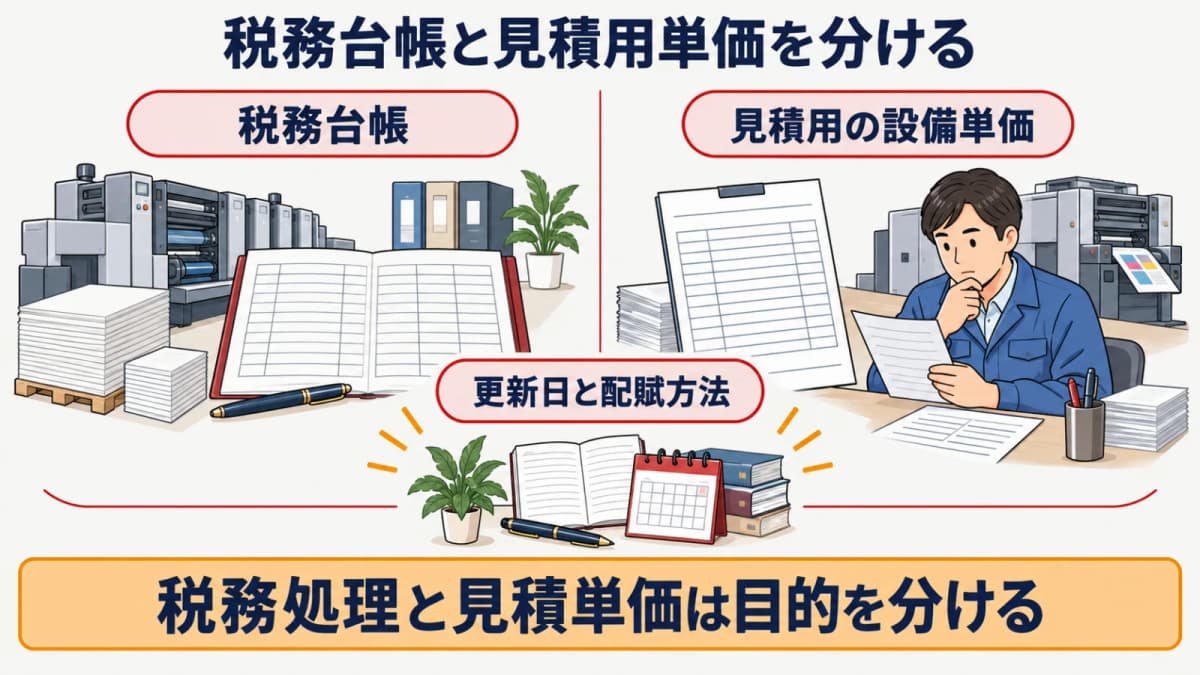
税務台帳は、取得価額、区分、耐用年数、償却方法などを確認する記録です。一方、見積用の設備単価は、どの工程へ、どの期間の費用を、どのような基準で配賦するかを検討する管理会計上の数値です。二つを同じ表の目的不明な数字にしないことで、更新理由を説明しやすくなります。
印刷HUBでは、外部で確認した単位当たりの設備コストを品目マスタの標準原価に入力したり、案件へ配賦した実績額を商品行のその他原価として記録したりできます。機械別の耐用年数や減価償却を計算する専用機能ではないため、入力前の根拠は会計側で確定させます。印刷の積算と料金計算で、設備費を含む価格検討の全体も確認できます。
よくある質問(FAQ)
すべての印刷機は10年ですか
いいえ、すべての印刷機が10年ではありません。減価償却資産の耐用年数等に関する省令別表第二では、印刷業又は印刷関連業用設備の中にもデジタル印刷システム設備4年、製本業用設備7年、その他の設備10年などの細目があります。まず主用途と工程を確認し、該当する区分を取得資料と一緒に税理士へ確認してください。 出典: 減価償却資産の耐用年数等に関する省令 別表第二
デジタル印刷機は4年ですか
デジタル印刷機という販売名だけで4年と決めることはできません。省令には「デジタル印刷システム設備」という細目がありますが、自社設備がそこに該当するかは、実際の主用途、構成、事業での使い方から確認します。カタログ、仕様書、設置工程を残し、区分の根拠を確認してから年数を扱いましょう。 出典: 減価償却資産の耐用年数等に関する省令 別表第二
複合機の耐用年数を使えますか
印刷会社の事業用印刷機に、事務用の複合機の年数を名称だけで使うことは適切ではありません。複合機・プリンターと呼ばれていても、どの表のどの区分を確認すべきかは実用途で異なります。本記事は印刷業又は印刷関連業用設備の確認を扱うため、器具備品の事務機器とは混同せずに、個別の設備資料を基に確認してください。
耐用年数を過ぎた機械は使えませんか
いいえ、法定耐用年数は機械の物理的な使用期限ではありません。耐用年数を過ぎても、保守状態、安全性、品質、部品供給などを確認して使用を続けるかどうかは別の判断です。税務上の年数、設備保全、更新投資の判断を分け、保守担当と会計担当がそれぞれ必要な記録を持てるようにしましょう。
印刷会社の業務は「印刷HUB」でまとめてラクにできます
- 見積・再版:用紙・印刷・加工の積算と、版番号ごとの前回仕様・価格の保存
- 工程管理:プリプレス→印刷→加工→納品の進捗をボードで確認
- 原価・請求:案件ごとの粗利と、月次請求から入金の消し込みまで
まとめ
用途と設備区分から年数を確認することが、印刷機の耐用年数を扱う第一歩です。事務用の複合機と事業用印刷機を名称だけで同一視せず、主用途、工程、構成機器、取得資料をそろえて省令別表第二と照合します。税務処理は会計側で確定し、見積や案件原価には確認済みの設備費だけを反映してください。
固定資産・税務計算は会計側で確認し、設備費を含む見積・案件原価を整えたい印刷会社は、お問い合わせから印刷HUBへご相談ください。
まずは無料で製品を体験してください
見積・工程・再版の管理から、原価・請求・入金までこれ1つで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。