印刷機のアワーレート計算|工程別の時間単価を見積に反映する方法
入力は、AIエージェントに。提案と制作に、もっと時間を。
注文書や仕様の連絡から、AIが必要な情報を読み取り、登録をサポート。
 印刷HUB
印刷機のアワーレートは、年間固定費を現実的な稼働可能時間で割り、時間比例費と直接労務費を重複なく加えて工程別に設定します。
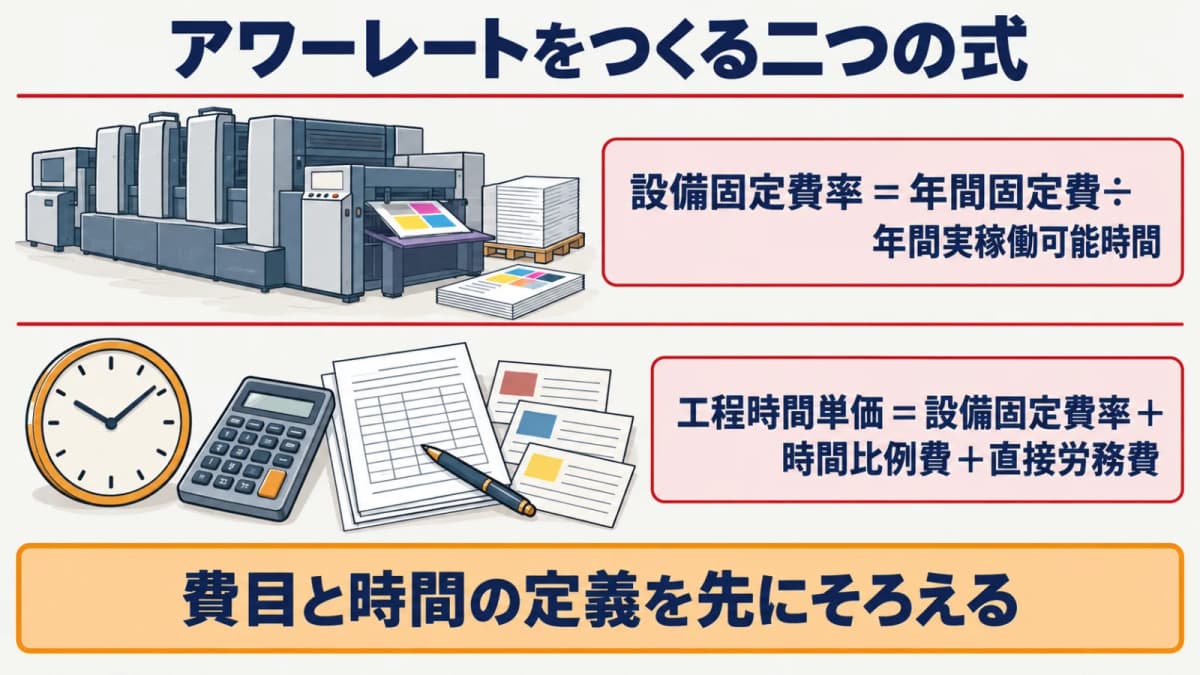
アワーレートは法定の計算式ではなく、自社の費用と時間を見積へつなぐための管理会計上のモデルです。刷版、印刷、加工でかかる時間と費用の構造は異なるため、同じ単価を全工程へ当てはめず、費目の定義と実稼働可能時間を先にそろえましょう。
印刷機のアワーレートとは
時間単価で設備費を配賦する考え方
アワーレートは、印刷機を使う一時間当たりに、設備費や時間に比例する費用をどの程度見込むかを整理する数値です。年間の固定費を稼働可能時間で割れば設備固定費率を置けますが、その数字だけでは、工程ごとの材料、電力、保守、直接労務費の扱いまで決まりません。
この記事では、自社用の管理会計モデルとして「設備固定費率=年間固定費÷年間実稼働可能時間」「工程時間単価=設備固定費率+時間比例費+直接労務費」を用います。法定の式や業界共通の正解ではないため、含める費目と除く費目を社内で先に定義してください。
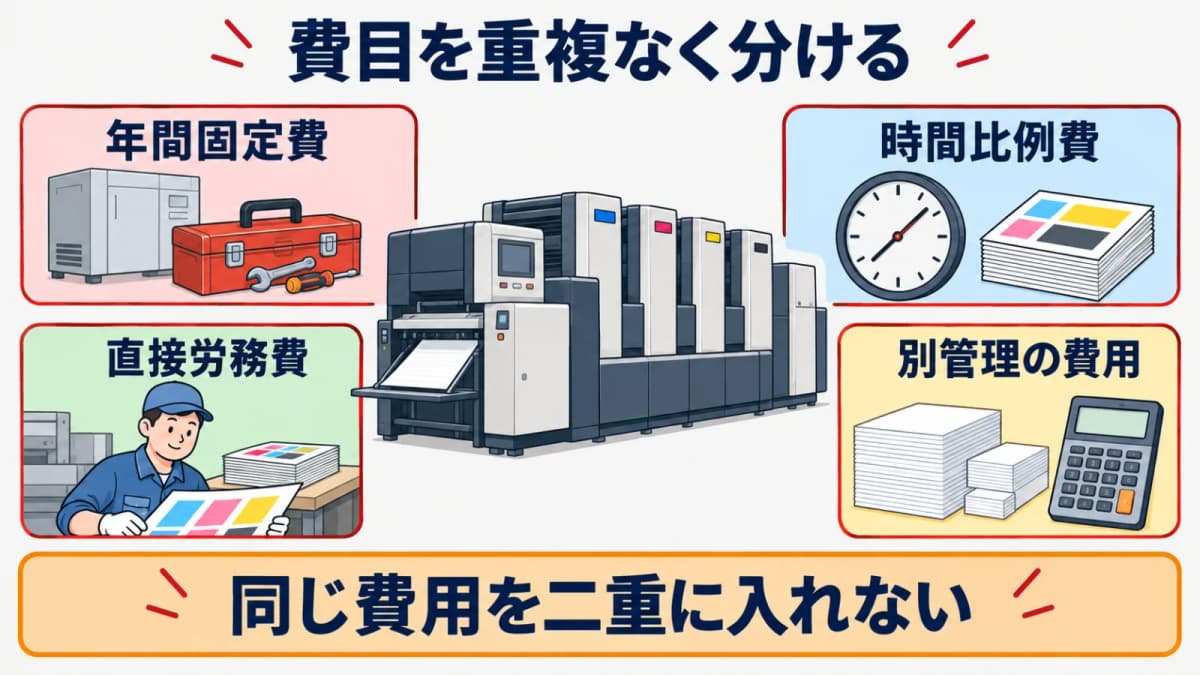
固定費・比例費・労務費の区分表
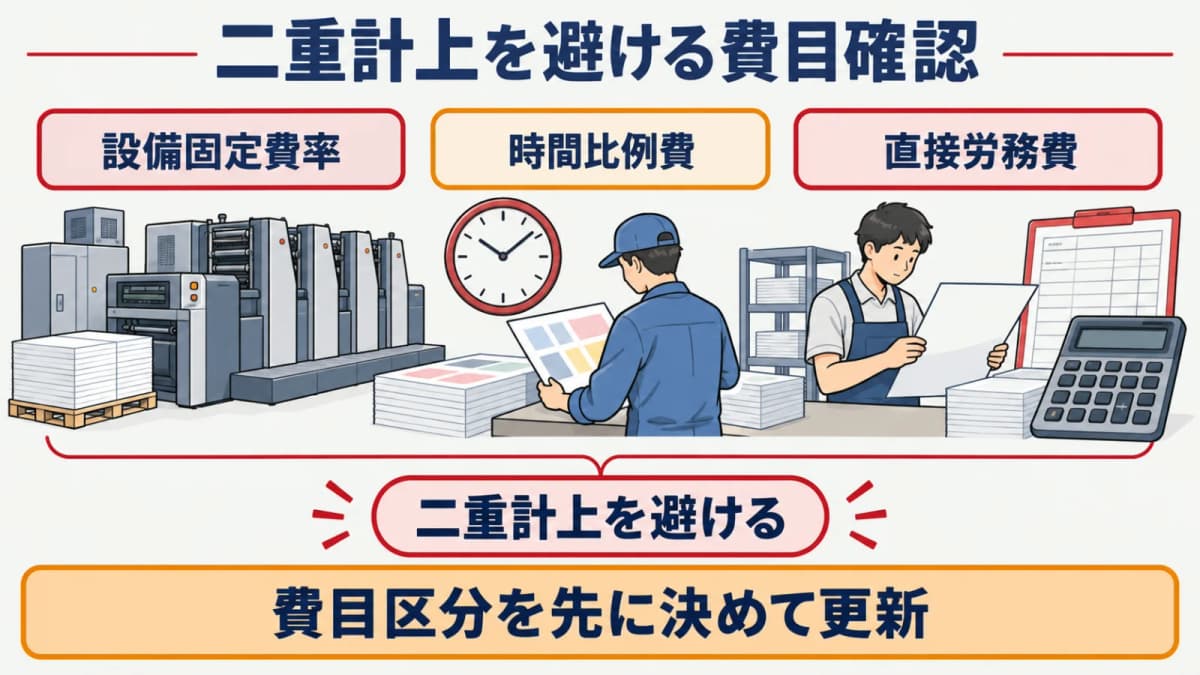
費目が重なると、同じコストを固定費と時間比例費の両方へ入れる二重計上が起きます。下表は、自社の集計表を作る際に、何をどの区分として扱うかを確認するための例です。実際に含める内容は、会計の費目や社内ルールに合わせて決めます。
| 区分 | 確認する費用の例 | 確認時の注意 |
|---|---|---|
| 年間固定費 | 会計側で確認した減価償却費、保守契約、設置関連費 | 時間比例費と重なる費目を除く |
| 時間比例費 | 稼働時間に応じて増減を確認する費用 | 数量比例の用紙代と混ぜない |
| 直接労務費 | 工程の作業者に関する費用 | 固定費に含めた人件費と重ねない |
| 別管理の費用 | 用紙代、外注費、案件固有の費用 | 案件ごとの積算で扱う |
用紙代や外注費は、時間単価へ一括で入れるより、案件の仕様や数量に応じて別に積算したほうが根拠を追いやすい場合があります。印刷の原価計算の基本も参照し、費目の性質を分けてください。
自社のアワーレートを計算する手順
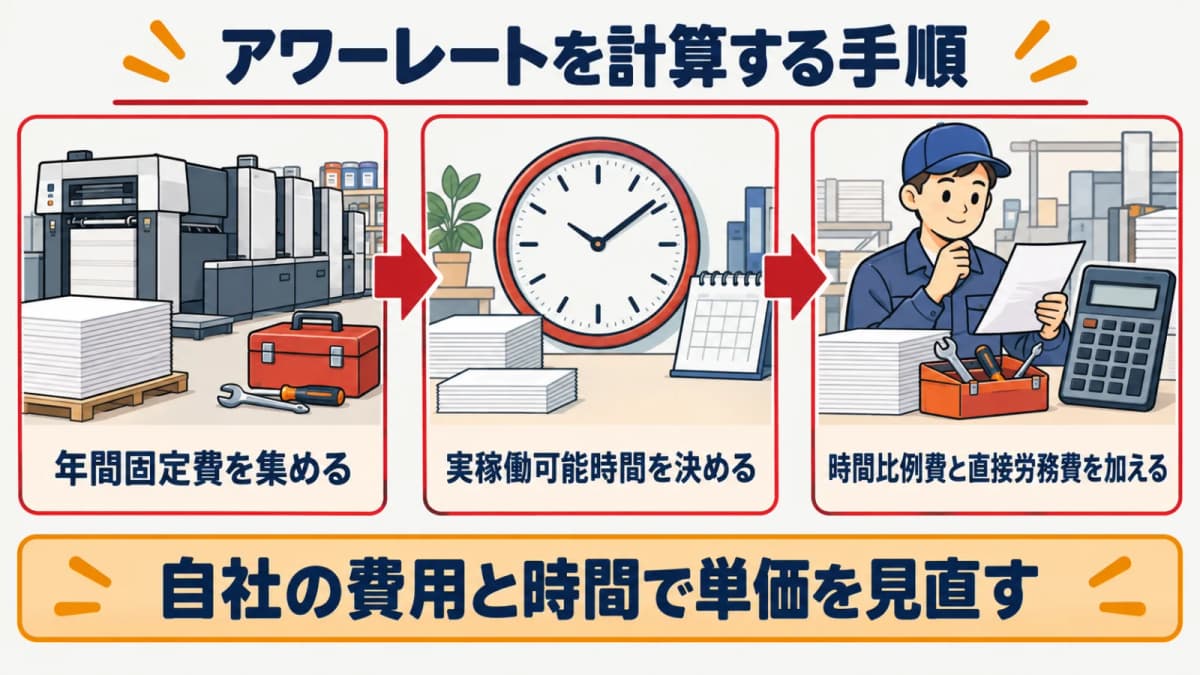
減価償却・保守・設置など年間固定費を集める
年間固定費には、会計側で確認済みの減価償却費、保守契約、設置に関する費用などから、自社の定義に沿うものを集めます。減価償却費を使う場合は、設備区分や耐用年数の確認済みの数値を使い、仮の年数を見積単価へ混ぜないことが大切です。印刷機の耐用年数で、設備区分を確認する考え方を整理できます。
修理・改修費を年間固定費に含める前には、会計上の区分と対象期間を確認します。印刷機の修繕費と資本的支出を参照し、施工の名称だけではなく、確定した費用を使うようにしましょう。
計画停止を除いて実稼働可能時間を決める
年間の営業時間をそのまま分母にすると、休業日、保守、段取、清掃、計画停止を無視した低い時間単価になりやすくなります。年間の予定時間から、稼働しないと見込む時間を理由別に差し引き、残る実稼働可能時間を決めます。実績が不足している場合は、推定値であることと見直す時期を残します。
工程ごとに停止要因が異なるなら、刷版、印刷、加工で分母を分けます。大量案件の一時的な稼働実績だけを基準にせず、通常の保全と段取を含む期間で見直すことで、単価の更新理由を説明しやすくなります。
時間比例費と直接労務費を重複なく加える
固定費率を算定した後、時間に応じて増減する費用と、直接作業の労務費を追加します。このとき、年間固定費に既に含めた費用を再度入れないよう、費目の一覧を担当者間で共有します。工程をまたぐ作業者の時間は、どの工程で扱うかを決め、二つの工程へ同時に配賦しないようにします。
式と一緒に、算定日、対象期間、費目定義、分母の根拠、改定理由を残してください。アワーレートは一度出せば固定する数字ではなく、設備構成、保守内容、稼働見込みの変化に応じて見直す管理用の数値です。
工程別単価を見積へ反映する方法
刷版・印刷・加工で別の単価を持つ
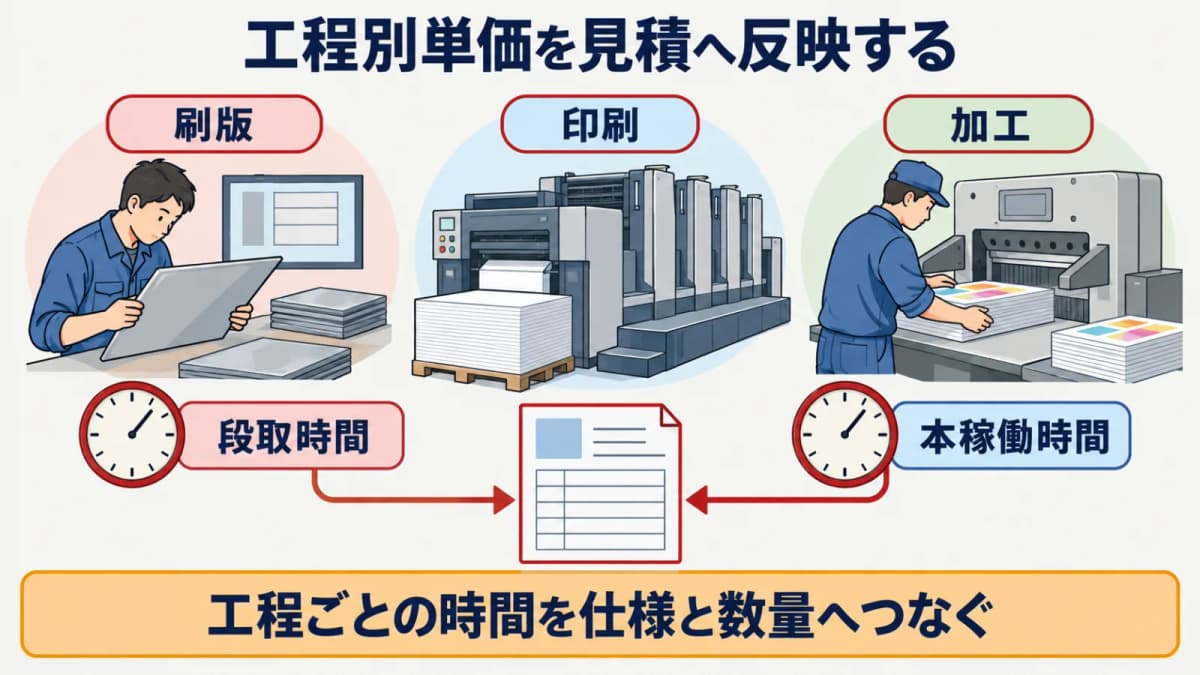
刷版、印刷、加工では、設備、段取、作業者、停止要因が異なります。工程別に単価を持てば、印刷時間が短い案件と加工に時間がかかる案件を、同じ一律の設備費で扱うことを避けられます。単価の差を顧客へそのまま開示するかは別として、社内の積算根拠は工程別に確認できます。
印刷HUBに機械別アワーレートの専用マスタ、計算機、実績時間配賦の機能があるとは扱えません。外部で算定・確認した結果を、品目マスタの販売単価・標準原価、又は案件の商品行単価へ手入力する範囲で利用します。
段取時間と本稼働時間を見積数量へ掛ける
見積では、刷版の準備、印刷の段取、実際の稼働、加工の準備といった時間を、案件の仕様と数量に沿って分けます。段取時間を顧客へ請求するかどうかは一律に決めず、価格表、見積条件、取引慣行に合わせて表示の仕方を決めてください。社内では段取と本稼働を分けることで、少量案件の根拠を確認しやすくなります。
印刷の積算と料金計算では、用紙、印刷、加工などを含む積算の考え方を確認できます。時間単価だけを使って総額を決めるのではなく、数量や仕様で増減する費用と組み合わせます。
予定時間と実績時間の差から単価を改定する
見積時の予定時間と、実際にかかった時間の差は、次の見直しの材料です。ただし、一件の遅れだけで単価を変更せず、段取、停止、やり直し、数量差などの理由を分けて記録します。複数案件で同じ差が続くなら、分母の実稼働可能時間や工程ごとの標準時間を見直します。
差異を確認するときは、設備の故障、材料待ち、入稿の修正、工程外の待機を同じ「作業時間」として扱わないようにします。どの差を時間単価の見直しへ使い、どの差を案件固有の例外として残すかを決めると、次回見積の単価だけを過大に変えることを避けられます。
見直し会議では、案件名ごとの結果だけでなく、工程別に予定時間、実績時間、差異の理由、次回の対応を並べます。印刷工程で繰り返し差が出るなら分母や標準時間を確認し、特定の入稿条件だけで生じる差なら見積前提やデータ確認の手順を見直します。数値の変化と対応策を一緒に残すことで、単価改定の理由を共有しやすくなります。
案件ごとの採算を確認する際は、予定と実績の差を印刷の原価管理へつなげます。入力した商品行の単価や標準原価は、確認済みの前提に基づくものとして、更新日と算定根拠を別に残してください。
よくある質問(FAQ)
年間の営業時間で割ればよいですか
営業時間だけで割るより、休業日、保守、段取、清掃、計画停止を除いた現実的な実稼働可能時間を使う考え方が有効です。分母を小さくすることが目的ではなく、実際に設備費を配賦できる時間を説明できるようにします。印刷の積算と料金計算も参照し、算定根拠と更新日を残してください。
減価償却が終わった機械は設備費ゼロですか
税務上の減価償却が終わっても、保守、設置、更新準備、稼働に伴う費用がなくなるとは限りません。税務簿価と管理会計の時間単価は目的が異なるため、設備費をゼロと決めつけず、自社で定義した費目と実稼働可能時間で見直します。更新投資の判断と見積用単価も分けて扱いましょう。
段取時間も顧客へ請求しますか
一律に請求すべきとはいえません。段取時間を価格へどう織り込むかは、案件の数量、仕様、価格表、見積条件によって決めます。顧客向け見積では、何が含まれるかを明確にし、社内では段取と本稼働を分けて積算根拠を残すと、少量案件の価格差を説明しやすくなります。
作業者の人件費を別に加えるべきですか
直接労務費を別に加えるかは、年間固定費に人件費を含めたかどうかで決めます。最初に費目区分を定め、同じ作業者の費用を設備固定費率と工程時間単価の両方へ入れないことが重要です。用紙代、外注費、直接労務費、設備費を分ける考え方は印刷の原価計算の基本でも確認できます。
印刷会社の業務は「印刷HUB」でまとめてラクにできます
- 見積・再版:用紙・印刷・加工の積算と、版番号ごとの前回仕様・価格の保存
- 工程管理:プリプレス→印刷→加工→納品の進捗をボードで確認
- 原価・請求:案件ごとの粗利と、月次請求から入金の消し込みまで
まとめ
自社の時間と費用で単価を更新することが、印刷機のアワーレートを見積へ生かす基本です。年間固定費、実稼働可能時間、時間比例費、直接労務費の定義をそろえ、刷版・印刷・加工で必要に応じて単価を分けます。税務上の数値と管理会計の単価を混同せず、予定と実績の差を次の見直しへ使いましょう。
記事内で整理した工程別単価を、品目マスタの販売単価・標準原価又は案件の商品行単価へ反映したい印刷会社は、印刷HUBのお問い合わせと料金をご確認ください。
まずは無料で製品を体験してください
見積・工程・再版の管理から、原価・請求・入金までこれ1つで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。